
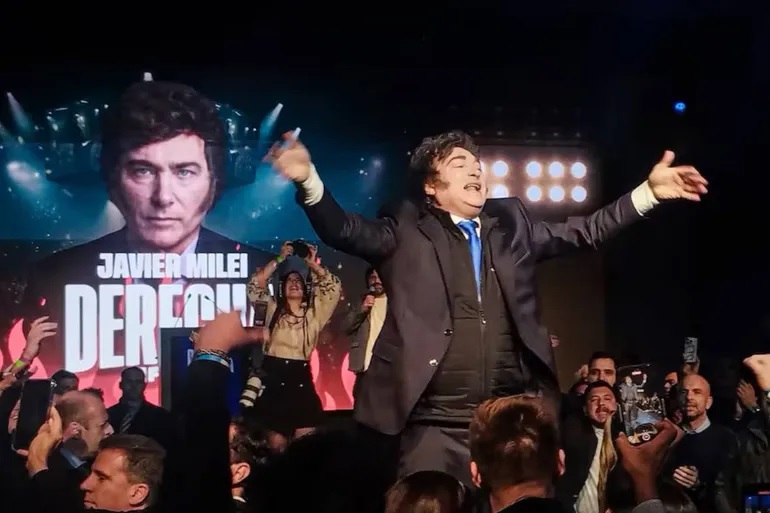
Hace unos días en el mitin cordobés de “Derecha Fest”, Milei volvió a mentir con el costo o el porcentaje del PBI que significaría la recomposición de las jubilaciones aprobada por el Senado.
Aprovechó el espacio para ridiculizar a la vicepresidenta Victoria Villarruel por proponer un ahorro de 30 millones en los gastos de inteligencia como vía alternativa para evitar que el recorte recaiga —una vez más— sobre los jubilados.
No quedó claro si hablaba de 30 millones de pesos o dólares, pero lo cierto es que Milei usó esa cifra para burlarse de la propuesta, y no para debatir en serio sobre cómo recomponer lo que se les quitó a quienes ya trabajaron toda su vida al inicio de su mandato. Lo que realmente quiso decir no fue “lo que propone la vice presidenta no alcanza”, sino “miren lo burra que es esta traidora”.
Asustar, el objetivo central
Como viene haciendo desde que asumió, Milei altera cifras, acomoda datos, los infla o los recorta según le convenga. Si no, recuerden que en plena campaña electoral pronosticó una inflación de 15 mil por ciento para 2024 si continuaban los K.
Caputo dijo que el aumento propuesto por el Senado significa el 2,5% del PBI, equivalente a 16 mil millones de dólares. Milei lo llevó a 18 mil millones, y luego a 370 mil millones de dólares… ¡a perpetuidad! Vaya uno a saber de donde sacó esa estratosférica suma. Pero asusta, que es lo que él busca.
La verdad es otra. Es justamente al revés. No es que el incremento a los jubilados ponga en riesgo el superávit conseguido, si no que el superávit se pudo lograr quitándole ese porcentaje a los haberes de los jubilados.
Así de simple, el superávit alcanzado en el 2024 se logró, entre otras cosas, dejando sin aumento a los jubilados durante los primeros meses de inflación galopante. Recién en abril del 2024 se reanudó el mecanismo, pero ya con una base deteriorada. Es la forma en que Milei financia el superávit: ajustando para abajo. Lo mismo que hace con las universidades y con las paritarias del sector público y con tantas cosas.
Jubilaciones: una mirada sobre este milenio
Pero a fuero de ser justo, esto de meter la mano en las jubilaciones es algo que han hecho, en mayor o menor medida, los últimos 4 gobiernos de este milenio. Veamos:
1. Los Kirchner (2003–2015)
A. Dos grandes moratorias previsionales (la de 2005 con Néstor K y la de 2014 de CFK) permitieron que más de 3 millones de personas accedieran a una jubilación, a pesar de no contar con los 30 años de aportes requeridos por ley.
En total, más del 50% de las jubilaciones otorgadas en ese período fueron por moratoria. De hecho, en algunos años, 7 de cada 10 nuevas jubilaciones eran por ese mecanismo. Esto llevó a que la cobertura previsional de adultos mayores pasara de 66% en 2003 a cerca del 95% en 2015, uno de los índices más altos de América Latina.
Pero también…
Ese salto en cobertura implicó un aumento importante en el gasto previsional y una transformación estructural del sistema, que pasó a estar parcialmente “desconectado” del historial contributivo individual. Una solución para mantener una cobertura casi universal sin los aportes debidos, podría haber sido crear un sistema paralelo al jubilatorio, semejante a la Asignación Universal, sin afectar el fondo de aquellos que aportaron 30 años o mas (además de caer fiscalmente sobre los empleadores en negro)
B. Nacionalización de las AFJP (2008): Se expropiaron los fondos privados de jubilación, incorporando unos USD 30 000 millones a la ANSES. Esto alivió temporalmente las finanzas públicas, pero también implicó una fuerte deuda fiscal directa.
La nacionalización de las AFJP no solo permitió rescatar un sistema que era muy costoso e ineficiente, sino que también fue una herramienta para financiar al Estado en un contexto de restricción externa y déficit fiscal.
Pero no toda esa plata se usó para mejorar las jubilaciones. Se diluyó parcialmente entre bonos del Tesoro, gasto público, programas sociales y proyectos productivos que muchas veces no tuvieron retorno.
2. Mauricio Macri (2015–2019)
Hasta 2017, se aplicaba la fórmula de movilidad creada en 2009, basada en: recaudación de ANSES y evolución de salarios (INDEC y RIPTE). Daba dos aumentos anuales (marzo y septiembre).
La nueva fórmula de Macri (Ley 27.426, sancionada en diciembre de 2017) se comenzó a aplicar en marzo de 2018. Ya no consideraba la recaudación. Se basaba en: 70% inflación (IPC) y 30% evolución salarial (RIPTE) y los aumentos pasaron a ser trimestrales.
El “vacío” entre fórmulas: diciembre 2017 – marzo 2018: Este período generó una pérdida puntual para los jubilados, porque:
- No se aplicó el aumento que correspondía con la fórmula anterior (aprox. 12%).
- En cambio, se otorgó un aumento menor con la nueva fórmula.
- La pérdida estimada fue del orden del 5%–7% del haber anual, generando una pérdida del poder adquisitivo de hasta 30%.
- Entre 2017 y 2019, la inflación fue del 87% mientras que los ajustes previstos cubrieron solo el 44%
- Recortes reales: la jubilación con Macri mínima cayó de USD 470 a USD 217 al final de su mandato.
3. Alberto Fernández (2019–2023)
a. Suspensión de la fórmula de movilidad de Macri
- Al asumir en diciembre de 2019, Fernández suspendió la fórmula de movilidad de Macri (que era trimestral y estaba atada a inflación y salarios).
- Entre enero y diciembre de 2020, los aumentos a jubilaciones fueron por decreto discrecional del Ejecutivo.
- Estos aumentos no compensaron la inflación: hubo una pérdida estimada del 7% al 10% del poder adquisitivo solo durante 2020.
b. Nueva fórmula desde 2021
En diciembre 2020 se sanciona la Ley 27.609, que estableció una nueva fórmula de movilidad, vigente desde marzo 2021: 50% evolución de los salarios (RIPTE o INDEC, el mayor) junto al 50% de la recaudación de ANSES. No incluye inflación explícitamente.
Esta fórmula beneficia cuando hay mejora en salarios formales y recaudación, pero pierde contra la inflación si los salarios y la recaudación no la alcanzan, como ocurrió en 2022 y 2023.
c. Parche con bonos compensatorios
Como la fórmula no alcanzaba a cubrir la inflación real, el gobierno usó una estrategia de «bonos discrecionales» para los jubilados de la mínima. Se otorgaban sumas fijas, que no se incorporaban al haber base. Esto hizo que el ingreso real de quienes cobraban la mínima variara mucho mes a mes, y que el resto de los jubilados (con haberes medios y altos) no recibieran esa compensación, achatando sensiblemente la pirámide (todos cobran poco).
Resultado general del período 2019–2023
El haber mínimo logró empatar o superar la inflación en algunos tramos gracias a los bonos. Pero el haber medio y el haber jubilatorio sin bonos perdió poder adquisitivo. El sistema se volvió más desigual y fragmentado, con fuerte dependencia del poder discrecional del Ejecutivo.
4. Javier Milei (2024–presente)
- Retención de aumentos por partida doble (2024): recortó dos meses de aumentos para alcanzar el superávit, luego reinstaló la fórmula, pero sobre base disminuida.
- Propone vetar la recomposición del 7,2% aprobado por el Senado.
No corresponde hablar de aumento porque de lo que se trata es de devolver lo que quitó para conseguir el superávit fiscal en 2024. Si tanto Caputo como Milei dan cifras confusas (18 mil millones, 180 mil millones, 370 millones de dólares) y califican de traidores, desestabilizadores y burros a los demás, es solo para confundir mediáticamente.
No hay dudas sobre el nuevo deterioro de las jubilaciones con el actual gobierno. Las cifras de cuanto serían las jubilaciones mínimas si se hubiesen mantenido los aumentos según las diferentes fórmulas, las reveló Carlos Pagni en su programa Odisea Argentina, usando gráficos de Fernando Marull (lanacion.com.ar+4x.com+4youtube.com+4):
Con la fórmula de Macri hoy la mínima sería de: $459.50
Con la fórmula de Alberto hoy la mínima sería de: $454.000
Con la fórmula de Milei hoy la mínima es de: $309.000
Conclusión
Por lo que se puede ver, tanto Milei, como los anteriores gobiernos, aunque desde diferentes esquinas ideológicas, todos apelaron a recortes y reformas previsionales como herramientas para reducir déficit o preservar estabilidad macroeconómica.
Pese a que difieren en estrategias, comparten una lógica común: cuando las cuentas fiscales aprietan, suele ser el sistema previsional el que primero resiente.
Las palabras que usaron para hacer recortes fueron diferentes: Aliviar deuda fiscal; Recortar gasto social; Control parcial del déficit; asegurar el Superávit fiscal…
Cinco vías para financiar un aumento a jubilados sin romper el superávit
Ante el debate generado por el proyecto de ley que propone un incremento del 7,5% en las jubilaciones y su eventual veto presidencial por considerarlo incompatible con el equilibrio fiscal, se presentan cinco vías alternativas y razonables para mejorar los haberes jubilatorios sin comprometer el superávit primario.
1. Reducción de exenciones impositivas
Las exenciones impositivas (también llamadas gastos tributarios) representan el 3,54% del PBI. Estas medidas implican ingresos que el Estado deja de percibir al otorgar tratamientos fiscales preferenciales a determinadas actividades, regiones o sectores. Una revisión selectiva de estas exenciones permitiría liberar fondos sin aumentar impuestos ni generar déficit.
2. Inclusión de jueces en el impuesto a las ganancias
Según el Proyecto de Presupuesto 2025, la exención de magistrados y funcionarios judiciales del pago del impuesto a las ganancias representa una pérdida fiscal de $766 mil millones, equivalentes al 0,10% del PBI. Esta cifra es comparable con la mitad de lo necesario para llevar el bono jubilatorio mínimo de $70.000 a $115.000.
3. Reducción de gastos en inteligencia
El presupuesto asignado a la Agencia Federal de Inteligencia (ex SIDE) fue incrementado por el Ejecutivo de $48.000 a casi $80.000 millones en 2024. Esta cifra podría recortarse sin afectar funciones esenciales, priorizando necesidades sociales urgentes.
4. Revisión de regímenes jubilatorios de privilegio
En marzo de 2025, 306.141 personas percibían haberes mediante regímenes especiales, incluyendo cajas profesionales, retirados, esquemas provinciales y del Poder Judicial. De ellos, 7.872 pertenecen a este último sector, con un haber medio de $5.663.069. Una revisión de estos regímenes permitiría reducir inequidades y liberar recursos sin afectar a los sectores más vulnerables.
5. Compensación focalizada por desfase inflacionario
Durante el primer trimestre de 2024, muchas jubilaciones quedaron desactualizadas por la demora en la aplicación del nuevo índice de actualización. Quienes se jubilaron entre enero y marzo, especialmente, sufrieron una merma importante en su haber inicial, que luego fue indexado sobre una base más baja.
Siendo ciertas estas cifras, ¿no hay otras opciones para sostener las cuentas?
Sí las hay. Pero claro… exigirles a los que más tienen nunca fue parte del menú.
Datos para completar el panorama
- Costo del aumento a jubilados: $4,38 billones anuales (2,5 % del PBI), equivalente a USD 3.370 millones (a un dólar de $1300), no a los 16 o 18 mil millones de Caputo o Milei, mucho menos a los 370 mil millones a perpetuidad (?)
- Jubilaciones, moratoria y discapacidad suman cerca del 1 % del PBI (≈ USD 7.000 millones al año)
Es cierto que las cuatro fuentes principales de financiamiento propuestas (como exenciones impositivas, gravamen a jueces, SIDE, jubilaciones especiales) no superan el 0,1 % del PBI cada una, pero juntas podrían mejorar los ingresos de los jubilados.
Con estos números, queda claro que no hace falta recortar jubilaciones ni mentir con cifras kilométricas. Lo real es que el ajuste se podría pagar sin tocar a los que menos tienen —y sin poner en riesgo el superávit— mediante un debate honesto sobre prioridades presupuestarias.
(*) Médico pediatra – docente univesitario.


