
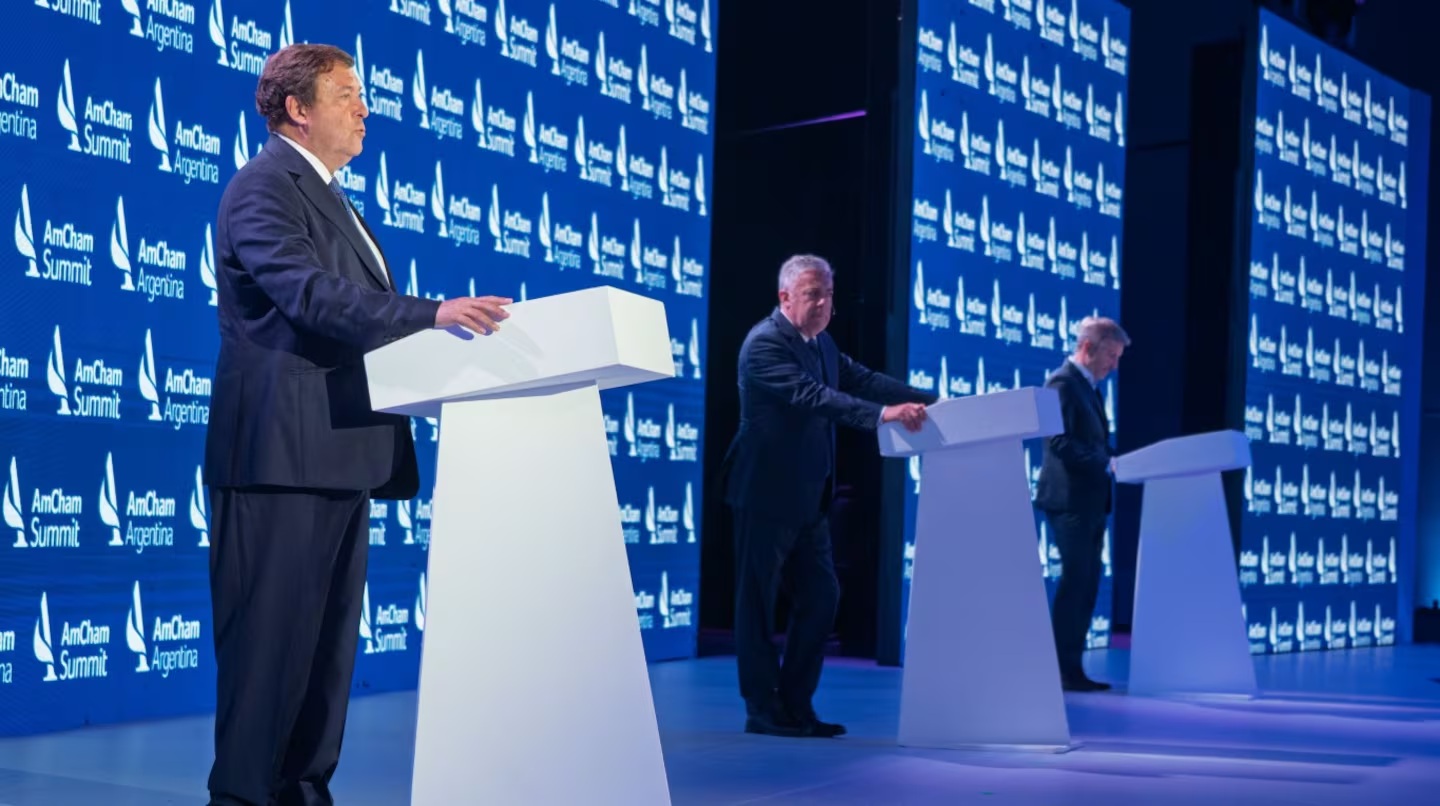
La frase del gobernador Alberto Weretilneck en el AmCham Summit 2026 fue tan breve como elocuente: “No la veo”. Con esas palabras descartó la posibilidad de avanzar hacia un nuevo pacto fiscal que incluya la reducción de Ingresos Brutos.
A primera vista, podría interpretarse como una negativa política o una falta de voluntad reformista. Sin embargo, el problema es más complejo: el sistema actual impone límites reales, pero también expone una falta de decisión para revisar el gasto público. Porque no todo es imposibilidad. En muchos casos, resulta más cómodo sostener estructuras ineficientes y reclamar mayores recursos que encarar las reformas necesarias.
Ingresos Brutos, el impuesto más cuestionado
Ingresos Brutos es el único impuesto de estas características vigente en el mundo, desde hace años es uno de los impuestos más cuestionados del país. Su carácter acumulativo impacta en cada etapa de la producción, encarece los precios, desalienta la inversión y afecta la competitividad, especialmente en economías regionales como las de Río Negro.
Pero, al mismo tiempo es cierto, constituye el principal sostén de las finanzas provinciales. En el caso rionegrino, representa aproximadamente el 66% de la recaudación propia. Este dato explica por qué cualquier intento de reducción significativa aparece, en los hechos como inviable.
La discusión, no puede limitarse a si hay o no voluntad política para bajar impuestos. El eje es otro: las provincias sostienen niveles de gasto por demás elevados sin contar con herramientas eficientes de recaudación propias. Ante esto Ingresos Brutos permite ajustar alícuotas o establecer regímenes de recaudación anticipada ante necesidades de caja.
Un sistema con márgenes limitados
El sistema de coparticipación federal, tal como funciona hoy, concentra la recaudación de los recursos más importantes en la Nación y deja a las provincias dependiendo en gran medida de transferencias de coparticipación. En ese contexto, Ingresos Brutos surge como una necesidad para cerrar las cuentas.
Por eso, cuando se plantea la posibilidad de avanzar en una competencia fiscal entre provincias para atraer inversiones, el margen real de acción es limitado. Se pueden introducir ajustes puntuales o reducciones sectoriales, pero no cambios estructurales.
¿Cómo reemplazar Ingresos Brutos?
En el debate, gobernadores como Rogelio Frigerio y Alfredo Cornejo coincidieron en la necesidad de reducir impuestos distorsivos. Sin embargo, también dejaron en claro, aunque de forma implícita, que esto requiere una coordinación más amplia que involucre a la Nación y a los municipios.
Ahí es donde aparece el punto central que hoy no está siendo abordado y “no visto”.
La pregunta no es si hay que bajar Ingresos Brutos, sino cómo reemplazarlo sin desfinanciar a las provincias.
Hasta ahora, no existe una respuesta concreta en la agenda pública.
Sin embargo, una alternativa posible sería avanzar hacia un esquema en el que el IVA deje de ser exclusivamente nacional y pase a integrarse en un sistema de distribución automática entre Nación y provincias, tomando como base criterios objetivos de actividad económica.
Esto implicaría incorporar a la Nación al actual Convenio Multilateral y adaptar su funcionamiento para un IVA de carácter federal, eliminando la superposición de tributos y reduciendo la dependencia de impuestos distorsivos. Pero este cambio exige algo más que acuerdos políticos circunstanciales.
Ya no se trata de pactos entre mandatarios de turno.
La necesidad de una política a largo plazo
La Argentina necesita avanzar hacia leyes convenio, ratificadas por las legislaturas provinciales y el Congreso de la Nación, que establezcan reglas claras y estables en el tiempo. Un verdadero compromiso institucional que no pueda ser modificado según las urgencias del momento.
Un esquema fiscal que no pueda “escribirse con la mano y borrarse con el codo”.
En ese marco, un IVA Federal con alícuota unificada a nivel nacional, diseñado para sostener la recaudación actual de ambos en conjunto, permitiría cambiar completamente la lógica de competencia de las provincias.
La atracción de inversiones dejaría de depender de distorsiones tributarias y pasaría a otro plano: exenciones sobre tributos locales; Incentivos específicos no distorsivos; Mejora en infraestructura y servicios; Calidad institucional, entre otros.
De este modo, se evitaría la actual lógica de parches sectoriales y se avanzaría hacia un esquema más previsible y equitativo.
Federalismo fiscal, el gran objetivo
Un esquema de este tipo permitiría, reemplazar Ingresos Brutos sin afectar la autonomía provincial ni los recursos actuales, dar mayor previsibilidad a las provincias y vincular sus recursos con la dinámica real de sus economías. Se trataría, en los hechos, de un cambio profundo en la forma de entender el federalismo fiscal en Argentina.
Mientras eso no ocurra, el margen para avanzar en reformas seguirá siendo acotado, difícil de ser visto.
Por eso, la frase “no la veo” no debería leerse únicamente como una descripción de los límites del sistema. También expone una realidad más incómoda; sin decisiones concretas para ordenar el gasto y replantear el esquema fiscal, cualquier intento de reforma seguirá siendo postergado. El sistema condiciona, pero no reemplaza la responsabilidad de gobernar.
(*) Contador público. Ex funcionario en DGI, Rentas de Río Negro y Comisión Arbitral.


