
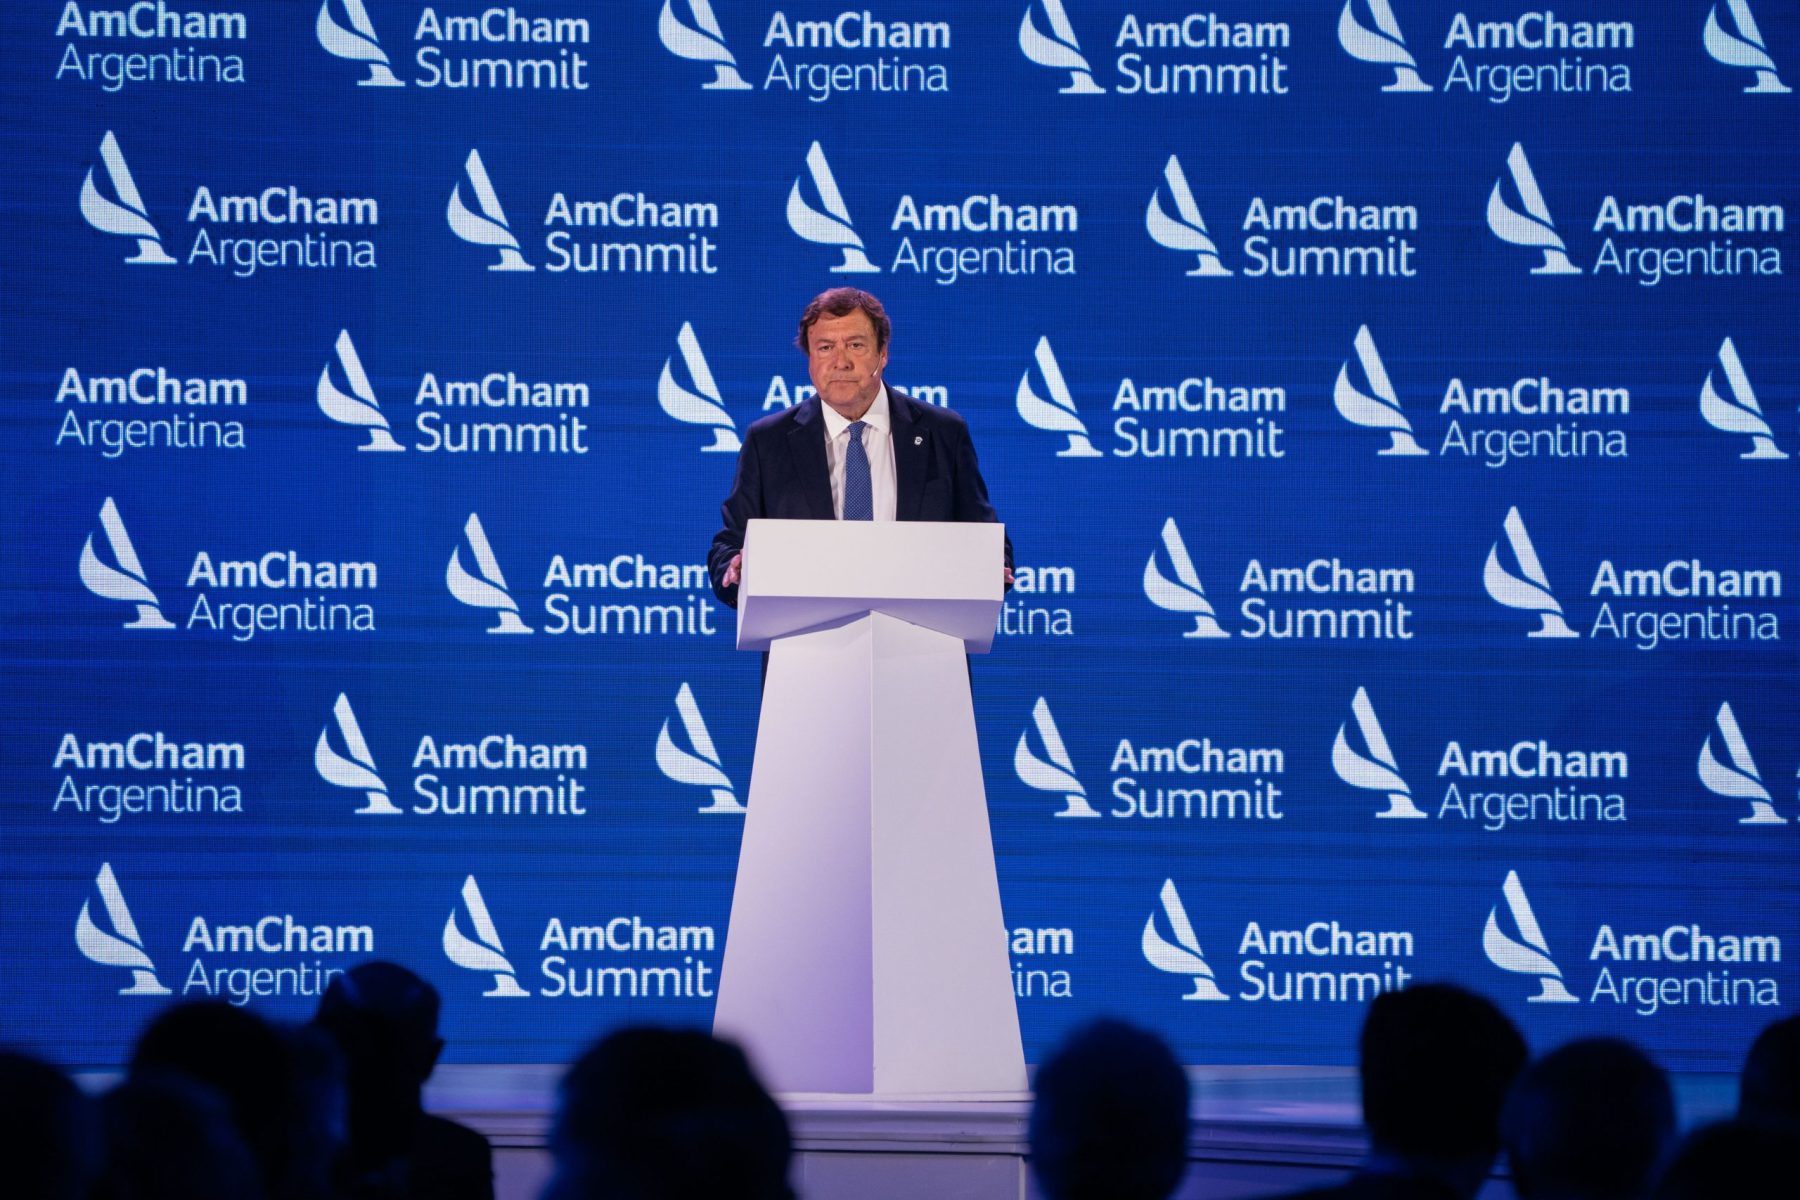
“No la veo”. Con esa frase, el gobernador Alberto Weretilneck descartó esta mañana la posibilidad de avanzar hacia un nuevo pacto fiscal que apunte a reducir Ingresos Brutos, el principal sostén de la recaudación provincial y, al mismo tiempo, uno de los gravámenes más cuestionados por su carácter “distorsivo” dentro del sistema impositivo.
La definición del mandatario contrastó con la postura de sus pares de Mendoza y Entre Ríos, con quienes compartió escenario en el AmCham Summit 2026, el encuentro empresarial organizado por la Cámara de Comercio de Estados Unidos en Buenos Aires. Mientras Weretilneck se mostró reticente a discutir cambios en ese esquema, las intervenciones de los otros gobernadores, más abiertas a eventuales reformas nacionales y provinciales, se llevaron aplausos de los empresarios.
Una mirada contrapuesta
La diferencia de enfoques quedó expuesta a partir de una pregunta inesperada de la moderadora del debate, la periodista Sofía Terrile, que no formaba parte de la planificación y dejó al descubierto marcadas diferencias sobre la presión fiscal en las provincias.
“¿Se imaginan un nuevo pacto fiscal, en el que todos se pongan de acuerdo para bajar Ingresos Brutos, o creen que la competencia entre provincias hará que este impuesto vaya disminuyendo gradualmente?”, consultó Terrile.
El primero en tomar la palabra fue Weretilneck, quien descartó “en términos concretos y reales” la posibilidad de un nuevo pacto similar al firmado en 2017. Por el contrario, el mandatario se apoyó en una lógica centrada en la autonomía provincial y, a lo sumo, dejó abierta la puerta a acuerdos regionales.
“Cada una de las provincias está en su propio camino para buscar competitividad y atraer inversiones. Creo, más que nada, en acuerdos regionales, como estamos haciendo nosotros con Neuquén; de lo contrario, cada provincia llevará adelante su propia política fiscal y su propia capacidad de captar inversiones, de acuerdo con su realidad económica y productiva”, sintetizó Weretilneck, quien se mostró reacio a impulsar acuerdos de alcance nacional en una materia que es competencia provincial.
En contrapartida, Rogelio Frigerio (Entre Ríos) destacó el carácter “imperativo” de consensuar una baja gradual de impuestos en los tres niveles: nacional, provincial y municipal. En ese sentido, recordó que los tres dirigentes presentes en el escenario de AmCham participaron del pacto fiscal sellado durante la presidencia de Mauricio Macri.
“Hay que reflotar esa idea. Es fundamental eliminar los impuestos distorsivos en la Argentina, no tengo dudas, y eso debe hacerse de manera coordinada. Por un lado, que la Nación baje y elimine el impuesto al cheque y las retenciones a las importaciones; que las provincias hagamos lo mismo con Ingresos Brutos; y que los municipios también reduzcan tasas que, en algunos casos, se parecen a impuestos”, expresó Frigerio, en una intervención que se ganó los aplausos del empresariado.
A su turno, Alfredo Cornejo (Mendoza) ratificó su coincidencia con la postura de su par entrerriano. No obstante, introdujo un punto central: Ingresos Brutos puede ser un impuesto altamente distorsivo, pero está estrechamente vinculado al esquema de coparticipación provincial.
El peso de Ingresos Brutos
Este punto resulta crucial y ayuda a entender por qué, en Río Negro, una reducción de Ingresos Brutos aparece hoy como poco probable —en vista de lo expuesto por Weretilneck—.
Se trata de la principal fuente de ingresos. Para dimensionarlo, durante el primer trimestre de 2026 este impuesto generó fondos por más de 165 mil millones de pesos, lo que representó el 66% de la recaudación total.
El dato cobra aún más relevancia en un contexto en el que la provincia se ha apoyado cada vez más en los recursos propios frente a la fuerte caída de los fondos nacionales. Días atrás, el propio Gobierno rionegrino advirtió sobre una situación crítica: en los primeros meses del año, la coparticipación federal registró “una pérdida acumulada de $29.363 millones en términos reales respecto del mismo período de 2025”.
Los números difundidos muestran que la merma se sostuvo mes a mes:
- Enero: -$11.707 millones
- Febrero: -$10.666 millones
- Marzo: -$6.990 millones
Frente a este escenario, la Nación comprometió recientemente un adelantamiento de fondos a las provincias, entre ellas Río Negro. De acuerdo con el Decreto 219/2026, doce distritos podrán solicitar transferencias anticipadas para “cubrir desequilibrios financieros”, con un tope global de $400.000 millones de pesos.
Competir, pero sin cambios sustanciales
No obstante, el debate sobre la presión impositiva no es nuevo. El año pasado, la provincia fue destacada por el gigante fintech Mercado Libre por sus relativamente bajas alícuotas de Ingresos Brutos, en comparación con distritos como Santa Fe, que había optado por incrementarlas. En plena cruzada contra este gravamen, la empresa sostuvo que los altos impuestos “encarecen los productos, desalientan la formalización, reducen la competitividad y generan mayores costos”.
Ese posicionamiento va en línea con lo que el propio Weretilneck planteó en AmCham: el inicio de una competencia impositiva entre provincias para atraer inversiones.
Sin embargo, más allá de ese reconocimiento por parte de la dirigencia local, en la práctica no se registraron cambios sustanciales en la estructura tributaria. Recién este año se anunció una modificación puntual en la alícuota de Ingresos Brutos para el transporte y distribución de energía eléctrica, y para la distribución de gas natural y combustibles gaseosos por tuberías, que pasó del 2,5% al 1%.
La medida fue ampliamente promocionada por el Ejecutivo, que aseguró tener un impacto directo en las tarifas de luz y gas. Según estimaciones oficiales, el ahorro anual ronda los $6.300 millones y alcanza a 263.000 usuarios de gas, 217.000 hogares eléctricos y unos 16.000 comercios.
La falta de avances concretos en el sistema impositivo va en línea con lo que el oficialismo rionegrino sostiene en su discurso. Por un lado, se insiste en que la provincia ha sido “muy prudente” en materia tributaria; por otro, se plantea un argumento central: la necesidad de sostener una abultada estructura salarial y garantizar la prestación de servicios públicos que, de por sí, atraviesan un escenario crítico. En ese escenario, cualquier intento de reforma profunda aparece, por ahora, fuera del horizonte inmediato.


