
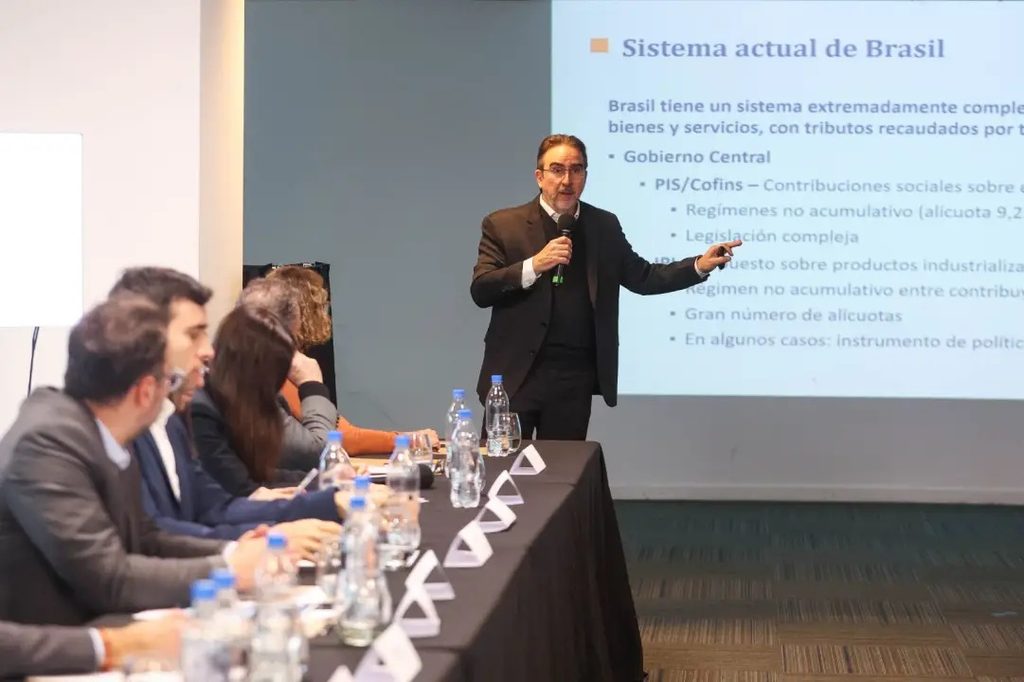
El pasado 27 de agosto en el Consejo Federal de Inversiones, se realizo una presentación sobre la reforma tributaria brasileña por Bernard Appy, secretario extraordinario para la Reforma Tributaria del Ministerio de Hacienda de Brasil y uno de sus principales impulsores.
La experiencia resulta es relevante para la Argentina. Brasil decidió enfrentar un problema muy parecido al nuestro: un sistema de imposición sobre el consumo extremadamente complejo, con tributos superpuestos entre los distintos niveles de gobierno, acumulación de cargas, saldos a favor, incentivos fiscales distorsivos y una enorme cantidad de normas y administraciones tributarias interviniendo sobre una misma actividad económica.
El camino a la reforma tributaria en Brasil
Para comprender la dimensión de la reforma es necesario describir brevemente los cinco tributos comprendidos:
En el orden federal se encuentran el PIS y la Cofins, contribuciones aplicadas sobre los ingresos o la facturación de las empresas. Pueden funcionar bajo regímenes acumulativos o no acumulativos y presentan una legislación sumamente compleja. También existe el IPI, un impuesto que grava los productos industrializados, con una gran cantidad de alícuotas y tratamientos particulares.
Los estados, provincias para nosotros, recaudan el ICMS, un impuesto sobre la circulación de mercaderías y sobre determinados servicios. Es el tributo brasileño más comparable con una combinación de nuestro IVA e Ingresos Brutos, aunque con una base más restringida. Tiene características parcialmente no acumulativas, pero existen importantes limitaciones para computar y recuperar créditos fiscales. Además, cada uno de los estados cuenta con su propia legislación, lo que ha generado una intensa competencia mediante beneficios tributarios conocida como ‘guerra fiscal’.
Finalmente, los municipios aplican el ISS sobre la prestación de servicios. Sus alícuotas generalmente varían entre el 2% y el 5% y funciona de manera acumulativa, sin un sistema general de créditos fiscales.
La reforma sustituye este entramado por un IVA dual. La Contribución sobre Bienes y Servicios (CBS), correspondiente al gobierno federal, reemplazará al PIS y la Cofins. El Impuesto sobre Bienes y Servicios (IBS), de competencia compartida entre estados y municipios, reemplazará al ICMS y al ISS.
El IPI reducirá a cero sus alícuotas para la mayoría de los productos, aunque subsistirá en ciertos casos vinculados con la protección de la Zona Franca de Manaos. A ello se agrega un impuesto selectivo federal para determinados bienes y servicios perjudiciales para la salud o el ambiente.
Más allá de sus características particulares, Brasil acaba de demostrar algo fundamental: es posible que un país federal encare una reforma estructural, unifique bases imponibles, elimine impuestos acumulativos y coordine a los distintos niveles de gobierno sin desfinanciarlos ni desconocer sus autonomías.
El escenario argentino
En Argentina, una parte importante del problema ya está resuelta
En la Argentina llevamos décadas diagnosticando las consecuencias negativas de Ingresos Brutos. Sabemos que se aplica en cascada, que grava cada etapa de producción y comercialización, que se incorpora al costo de los bienes y servicios, que encarece las exportaciones y que genera permanentes saldos a favor mediante regímenes de retención, percepción y recaudación bancaria.
También sabemos que el IVA nacional y los impuestos provinciales sobre los ingresos brutos recaen, en los hechos, sobre una base económica semejante, pero son administrados por 25 administraciones tributarias: la nacional, las 23 provinciales y la Ciudad Autónoma de Buenos Aires.
Considero necesario reformar el sistema y avanzar hacia un IVA Federal. Mi propuesta consiste en unificar el IVA e Ingresos Brutos, con una base imponible común, una legislación uniforme, una alícuota general y un sistema integrado de recaudación ya existente entre provincias, el Convenio Multilateral. La Nación y las provincias conservarían inicialmente los recursos que actualmente obtienen, pero dejarían de superponer tributos, regímenes de recaudación y obligaciones formales sobre los mismos contribuyentes.
La reforma brasileña demuestra que la arquitectura jurídica, tecnológica e institucional necesaria para hacerlo es posible. La factura electrónica, la identificación de las operaciones, la compensación automática de créditos y débitos y la distribución de la recaudación entre los fiscos ya no representan obstáculos técnicos insuperables.
Gran parte del problema argentino está conceptualmente resuelto. Lo que falta es construir el acuerdo político y federal para llevar adelante la transformación.
Una alícuota que puede parecer elevada
La alícuota conjunta de la CBS y el IBS brasileños todavía deberá definirse definitivamente, pero las estimaciones la ubican alrededor del 27% o 28%. Sería una de las alícuotas nominales de IVA más altas del mundo.
Sin embargo, ese porcentaje no significa que Brasil haya decidido aumentar en esa magnitud la presión tributaria. La alícuota surge de la necesidad de reemplazar la recaudación de los tributos federales, estaduales y municipales que desaparecen sin desfinanciar a ninguno de los niveles de gobierno.
Este aspecto es particularmente importante para analizar una posible reforma argentina.
Uno de los primeros cuestionamientos que recibiría un IVA Federal sería su alícuota, que inicialmente podría ubicarse en torno al 32% o 33%. Vista de manera aislada, puede parecer excesivamente elevada. Pero la comparación no debe hacerse solamente con la alícuota general del 21% del IVA actual.
Hoy el consumidor no soporta únicamente el IVA. Dentro del precio también paga Ingresos Brutos en cada una de las etapas de producción y comercialización. Como ese impuesto se aplica en cascada y queda incorporado en los costos, su incidencia acumulada no aparece discriminada en la factura.
Por lo tanto, una alícuota federal inicialmente elevada no significaría necesariamente aumentar la carga tributaria. Significaría reunir y transparentar en un solo impuesto la carga que actualmente se encuentra distribuida entre el IVA e Ingresos Brutos y, en el caso de este último, escondida dentro de los precios.
Tampoco sería razonable iniciar una reforma semejante desfinanciando a la Nación o a las provincias. La primera etapa debería garantizar una recaudación equivalente a la actual. La reducción posterior de la alícuota podría producirse como consecuencia de la ampliación de la base imponible, la disminución de la evasión, la eliminación de la acumulación y el crecimiento de la actividad formal.
La verdadera comparación, entonces, no debe hacerse entre el 21% actual del IVA y la alícuota nominal del nuevo impuesto. Debe realizarse entre la carga efectiva conjunta del IVA e Ingresos Brutos que hoy soportan los precios y la que resultaría de un IVA Federal transparente y no acumulativo.
No todo debe copiarse
La experiencia brasileña también permite advertir aspectos que, en mi opinión, la Argentina debería resolver de otra manera.
El primero es la distribución de la recaudación exclusivamente según el destino de las operaciones. Este criterio favorece naturalmente a los estados con mayor población y capacidad de consumo, pero no reconoce suficientemente el lugar donde se desarrolló la actividad que generó el valor agregado.
Las provincias productoras realizan y sostienen infraestructura, rutas, servicios públicos y controles ambientales. En sus territorios se radican las inversiones, se emplean trabajadores y se desarrollan los procesos productivos. Una distribución exclusivamente vinculada con el consumo final puede terminar concentrando recursos en los grandes centros urbanos y perjudicando a las jurisdicciones donde efectivamente se produce.
El Convenio Multilateral
La Argentina ya dispone de una herramienta federal para evitar ese desequilibrio: el Convenio Multilateral. Sus coeficientes consideran tanto los ingresos como los gastos territorialmente atribuibles, permitiendo combinar la existencia del mercado con el desarrollo efectivo de la actividad económica. No se trata de conservar las distorsiones actuales de Ingresos Brutos, sino de aprovechar su mecanismo de distribución dentro de un impuesto completamente nuevo y simplificado.
El segundo aspecto es el condicionamiento del crédito fiscal al efectivo pago del impuesto por parte del proveedor. Si un comprador realizó una operación real, recibió una factura válida y pagó el precio junto con el impuesto, no debería perder ni demorar su crédito por el incumplimiento de un tercero.
Condicionar el crédito al ingreso efectivo del impuesto significa trasladar al comprador una responsabilidad tributaria y recaudatoria que le corresponde al Estado. Con factura electrónica, trazabilidad de las operaciones, información bancaria y amplias facultades de fiscalización, la administración tributaria dispone de herramientas suficientes para perseguir al incumplidor sin perjudicar al adquirente de buena fe.
El dilema de las alicuotas
El tercer punto es la posibilidad de que los estados y municipios brasileños fijen componentes diferentes de la alícuota. Aunque esta solución procura preservar la autonomía de las jurisdicciones, también puede volver a introducir complejidad: distintas alícuotas según el destino, mayores exigencias para los sistemas de facturación y nuevas controversias sobre la correcta aplicación del impuesto.
Si el objetivo es simplificar, la Argentina debería establecer una alícuota uniforme en todo el territorio. La autonomía provincial puede preservarse mediante la participación en la legislación, la administración conjunta del impuesto y la garantía de los recursos, sin necesidad de multiplicar las alícuotas.
Una oportunidad para el federalismo argentino
La reforma brasileña no ofrece un modelo para copiar literalmente. Ofrece algo quizás más importante, la demostración de que una transformación profunda es posible.
La Argentina cuenta con factura electrónica, administraciones tributarias digitalizadas, experiencia en distribución federal y un Convenio Multilateral que lleva décadas atribuyendo actividad económica entre jurisdicciones. No partimos de cero.
Un IVA Federal permitiría eliminar la superposición entre IVA e Ingresos Brutos, reducir drásticamente los regímenes de recaudación, terminar con buena parte de los saldos a favor, proteger el crédito fiscal, mejorar la competitividad y hacer visible la verdadera carga tributaria que hoy permanece escondida dentro de los precios.
Brasil comenzó a transitar ese camino. La Argentina puede aprovechar su experiencia, adoptar sus aciertos y evitar sus debilidades. La simplificación tributaria ya no es una aspiración teórica, es una decisión política posible.
(*) Contador Público y Especialista en Tributación.


